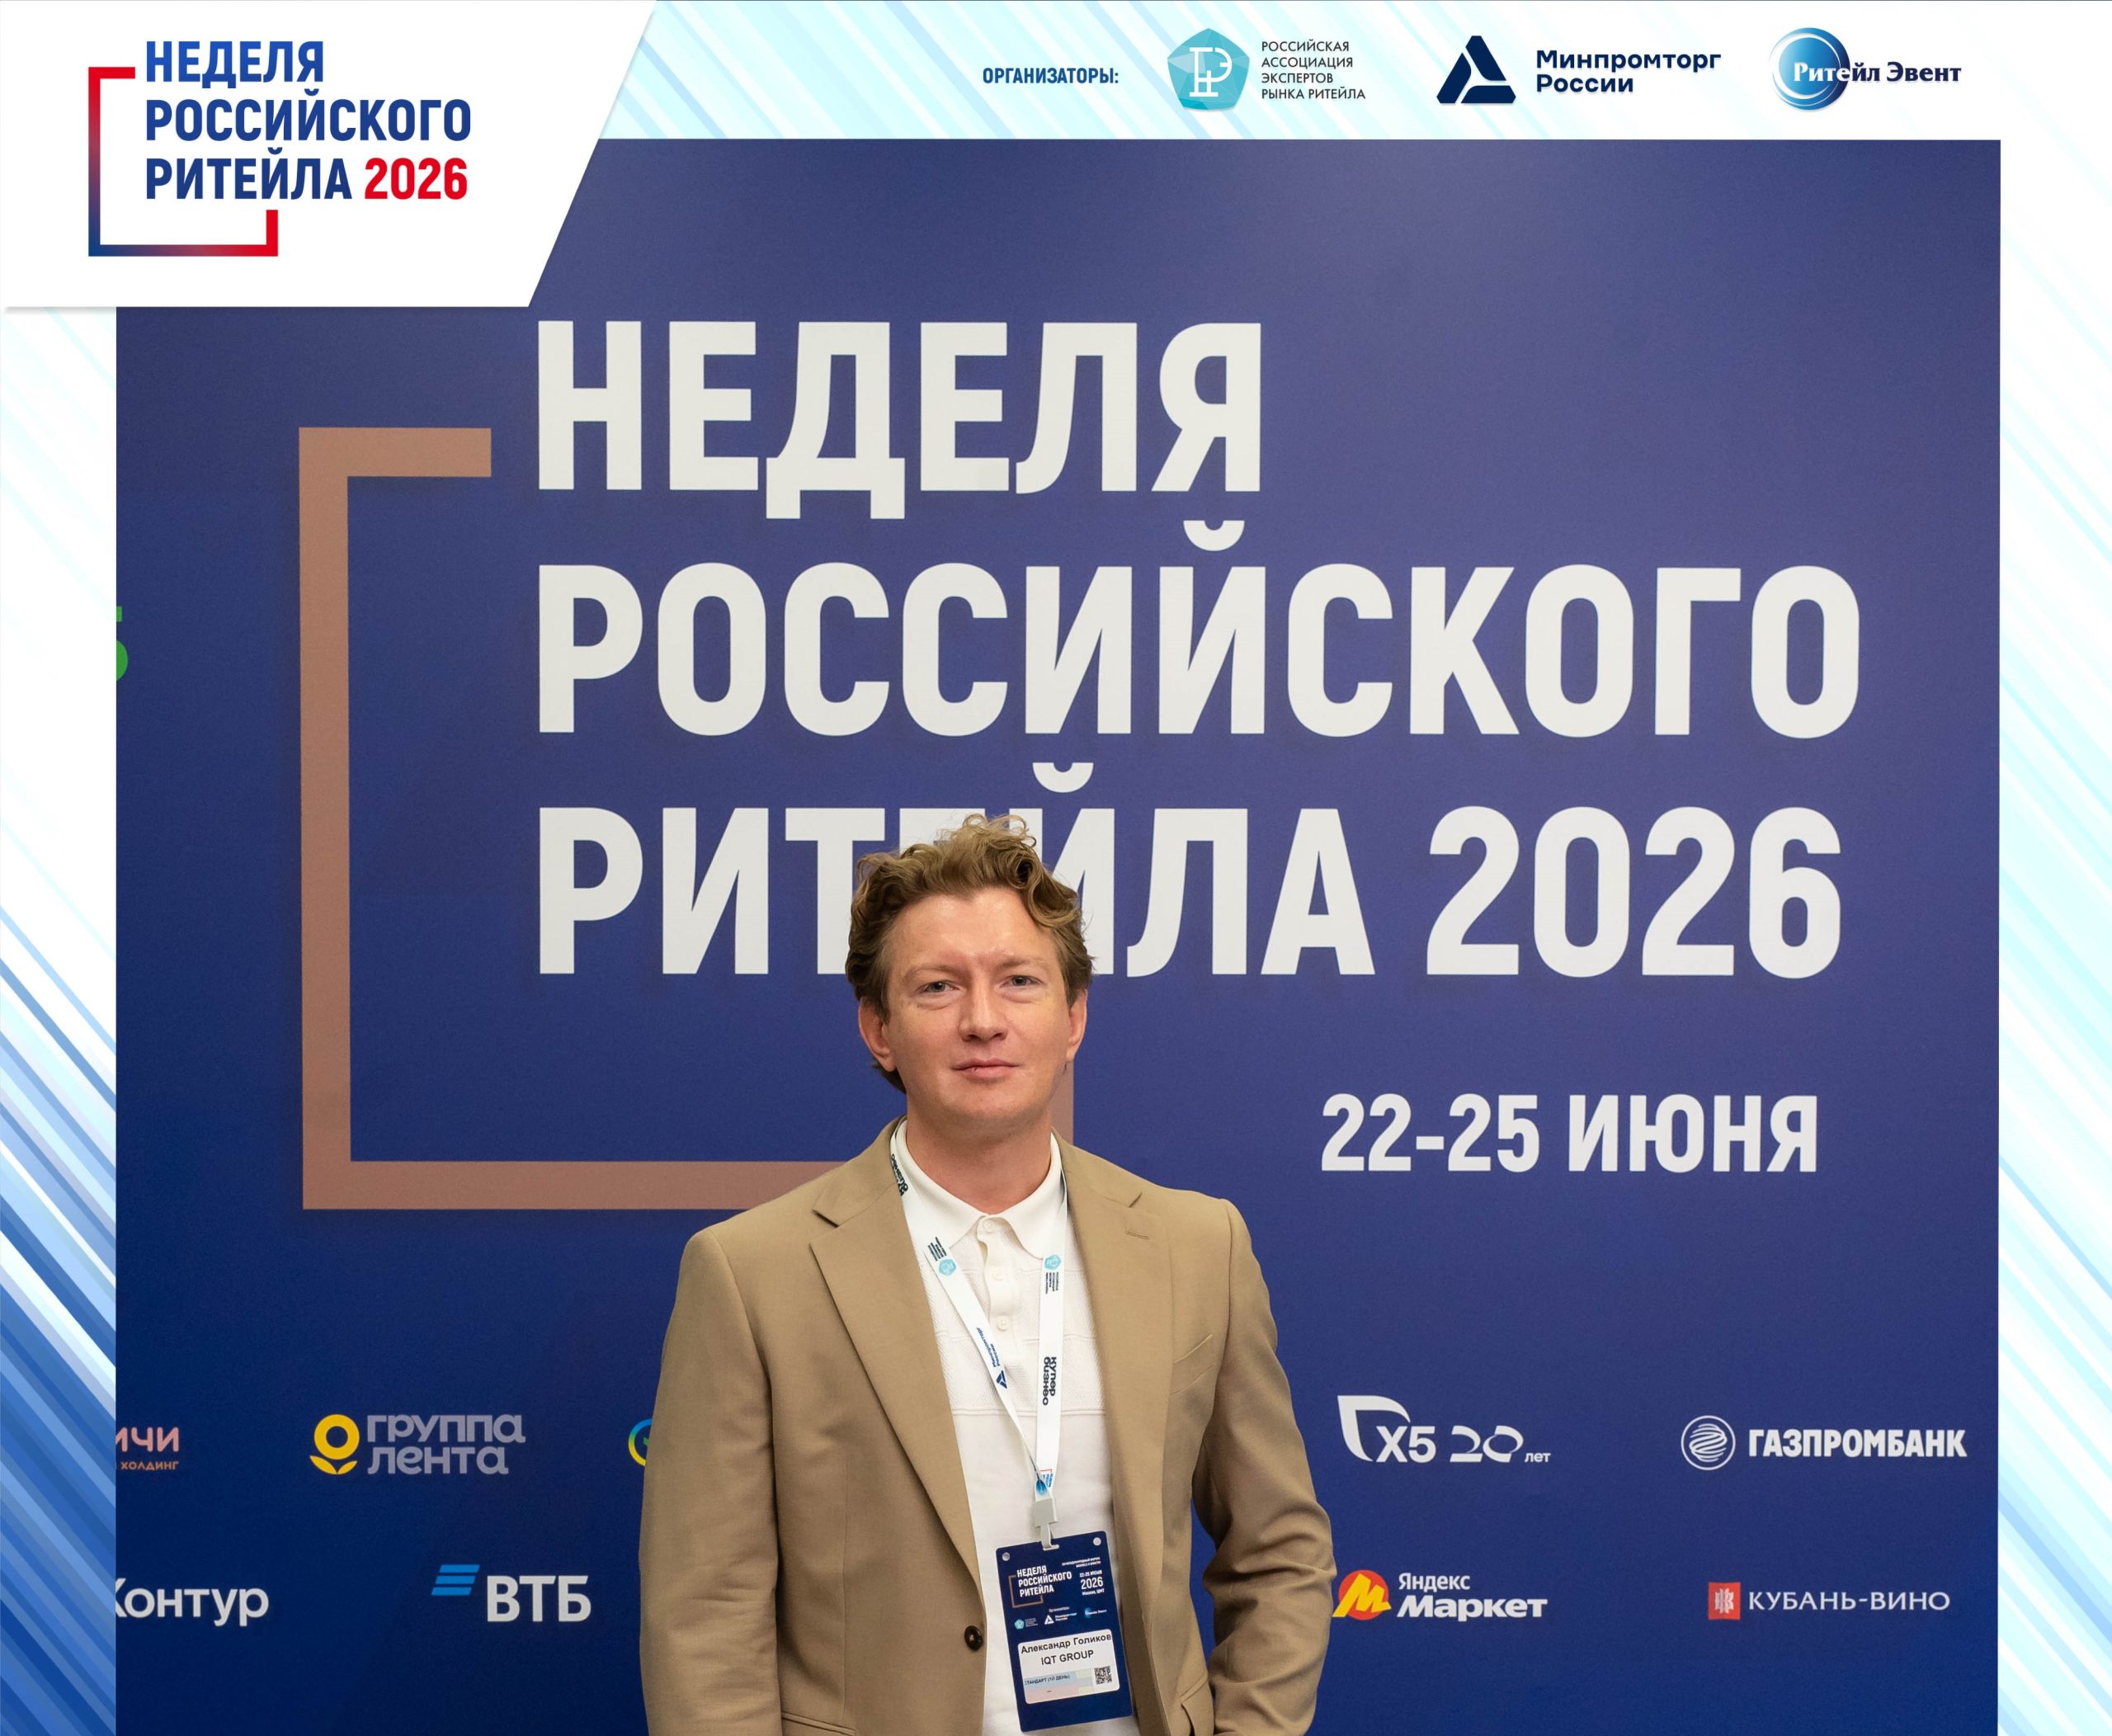
Александр Голиков, советник IQT GROUP, принял участие в XII Международном форуме бизнеса и власти «Неделя Российского Ритейла — 2026». Одной из ключевых тем форума стала налоговая повестка ритейла: НДС, дробление бизнеса, поставки из ЕАЭС, работа с самозанятыми, аутстаффинг, привлеченный персонал и новые подходы ФНС к контролю за подрядчиками.
Форум прошел в Москве, в Центре международной торговли, и объединил представителей розничных сетей, e-commerce, маркетплейсов, поставщиков, логистических компаний, банковского сектора, технологических сервисов, органов власти и экспертного сообщества.
Для IQT GROUP участие в таких отраслевых мероприятиях важно не только с точки зрения обмена опытом. Это возможность увидеть, какие налоговые и управленческие вопросы сегодня действительно волнуют бизнес: как меняется контроль ФНС, какие модели работы становятся рискованными, где у компаний возникают слабые места и какие решения нужно принимать заранее.
Ритейл и налоги: что стало главным в 2026 году
В рамках форума Александр Голиков посетил экспертную сессию «Ритейл и налоги — статус 2026». В центре обсуждения были вопросы, которые напрямую влияют на устойчивость торгового бизнеса:
• НДС и изменение налоговой нагрузки;
• дробление бизнеса в ритейле;
• применение специальных налоговых режимов;
• поставки из стран ЕАЭС;
• усиление налогового контроля;
• работа с самозанятыми;
• аутстаффинг и аутсорсинг персонала;
• налоговая устойчивость подрядчиков;
• реальность хозяйственных операций;
• ответственность крупных заказчиков за выбор контрагентов.
Главный вывод для ритейла: налоговые риски в 2026 году связаны не только с налоговыми ставками. ФНС все чаще оценивает реальную модель бизнеса: кто управляет процессами, кто контролирует персонал, кто несет предпринимательский риск, есть ли деловая цель у договоров и насколько добросовестны подрядчики.
Почему ритейл попадает в зону повышенного внимания ФНС
Ритейл — одна из самых чувствительных отраслей с точки зрения налогового контроля. Причина в самой бизнес-модели: большое количество торговых точек, высокая доля персонала, постоянные операции с поставщиками, логистика, склады, кассовые операции, маркетплейсы, сезонные нагрузки и использование внешних исполнителей.
В торговом бизнесе налоговые риски могут возникать одновременно в нескольких зонах:
• структура группы компаний;
• применение УСН и иных специальных режимов;
• разделение бизнеса между несколькими юридическими лицами;
• работа с самозанятыми;
• привлечение персонала через подрядчиков;
• услуги складского и торгового персонала;
• логистические услуги;
• импорт и поставки из ЕАЭС;
• вычеты по НДС;
• операции с наличными и онлайн-кассами;
• маркетинговые и агентские договоры.
Если документы оформлены формально, а фактическая модель работы отличается от договорной, у бизнеса могут возникнуть претензии по дроблению, необоснованной налоговой выгоде, переквалификации отношений с подрядчиками и доначислению налогов.
Аутстаффинг и привлеченный персонал: ключевой риск для ритейла
Отдельное внимание на форуме было уделено теме аутстаффинга и рынка предоставления персонала. Для ритейла это особенно важно: торговые сети часто используют внешних исполнителей для работы на складах, в торговых залах, на кассовых участках, в логистике, мерчендайзинге, инвентаризации и промо-активностях.
На практике налоговый риск возникает не из-за самого факта привлечения подрядчика, а из-за того, как эта модель работает фактически.
ФНС может обратить внимание на ситуацию, если:
• сотрудники подрядчика работают по графику заказчика;
• заказчик фактически управляет персоналом;
• работники выполняют функции штатных сотрудников;
• подрядчик не оказывает самостоятельную услугу;
• отсутствует понятный результат работ;
• документы подтверждают только часы, но не результат;
• подрядчик не имеет достаточных ресурсов;
• цена услуг существенно ниже рыночной;
• у подрядчика есть признаки налоговой недобросовестности.
В такой ситуации претензии могут быть предъявлены не только к подрядчику, но и к крупному заказчику услуг. Для бизнеса это может означать доначисление налогов, отказ в расходах и вычетах, претензии по НДФЛ и страховым взносам, а также риски для руководителей.
Что проверить в договорах с подрядчиками по персоналу
Для снижения налоговых рисков ритейлу важно провести аудит договоров с подрядчиками. Особенно если речь идет о складском персонале, торговом персонале, курьерах, мерчендайзерах, промоутерах, операторах, грузчиках, комплектовщиках и иных исполнителях, которые фактически встроены в операционные процессы компании.
В договорной модели важно проверить:
• что именно оказывает подрядчик: услугу, работу или фактически персонал;
• как описан результат оказания услуг;
• кто управляет исполнителями;
• кто отвечает за качество и сроки;
• как подтверждается объем работ;
• есть ли акты, отчеты, заявки, маршруты, сменные задания;
• имеются ли доказательства самостоятельности подрядчика;
• есть ли у подрядчика персонал, ресурсы и деловая репутация;
• не является ли цена экономически необоснованной;
• проверялась ли налоговая добросовестность контрагента.
Главная ошибка бизнеса — оценивать подрядчика только по цене. В 2026 году низкая стоимость услуг без понятной налоговой и документальной базы может стать источником серьезных претензий ФНС.
Самозанятые в ритейле: где проходит граница риска
Еще одна важная тема для торгового бизнеса — работа с самозанятыми. Этот инструмент может быть законным и удобным, но только при условии, что отношения действительно имеют гражданско-правовой характер.
Риск возникает, если самозанятый фактически работает как сотрудник компании.
ФНС может учитывать следующие признаки:
• регулярные ежемесячные выплаты;
• работа по графику компании;
• выполнение постоянной трудовой функции;
• подчинение внутренним правилам заказчика;
• использование оборудования, формы, кассы или рабочего места компании;
• отсутствие других клиентов;
• оплата не за результат, а за время;
• контроль со стороны руководителей заказчика.
Для ритейла такие риски особенно актуальны при привлечении продавцов-консультантов, промоутеров, мерчендайзеров, курьеров, операторов выдачи заказов и исполнителей на складских процессах.
Если отношения будут переквалифицированы, компания может столкнуться с доначислением НДФЛ, страховых взносов, пеней и штрафов. Поэтому модель работы с самозанятыми должна быть заранее проверена с точки зрения налоговой и юридической устойчивости.
Дробление бизнеса в ритейле
Дробление бизнеса остается одной из наиболее значимых тем налогового контроля. Для ритейла риск может возникать при разделении торговых точек, складов, интернет-магазинов, маркетинговых функций, закупок, логистики или отдельных направлений между несколькими юридическими лицами или ИП.
ФНС анализирует не только документы, но и фактические признаки единого бизнеса:
• единый бренд;
• общий сайт и маркетинг;
• единое управление;
• общие сотрудники;
• единые поставщики;
• общие склады;
• взаимозависимость участников;
• централизованные финансы;
• искусственное распределение выручки;
• отсутствие самостоятельной деловой цели у отдельных компаний.
Если структура бизнеса создана преимущественно для сохранения УСН, ухода от НДС или снижения налоговой нагрузки, компания может столкнуться с доначислениями, штрафами и судебным спором с налоговым органом.
Для ритейла важно не просто иметь несколько юридических лиц, а уметь объяснить экономический смысл такой структуры: разные направления, разные риски, разные активы, самостоятельное управление, отдельные функции и реальную деловую цель.
Поставки из ЕАЭС и налоговый контроль
Для торговых компаний, которые работают с импортом и поставками из стран ЕАЭС, в 2026 году возрастает значение документального подтверждения операций.
ФНС может анализировать:
• реальность поставки;
• маршрут движения товара;
• документы по поставщику;
• цену товара;
• уплату косвенных налогов;
• корректность учета НДС;
• соответствие документов фактическому движению товара;
• связь импортной операции с дальнейшей реализацией;
• признаки технических посредников.
Ошибки в документах по поставкам, слабая проверка контрагентов, расхождения между товарными, транспортными и платежными документами могут привести к налоговым претензиям и доначислениям.
Практический вывод для ритейла
По оценке Александра Голикова, налоговая повестка в ритейле в 2026 году будет связана не только с изменением ставок и режимов, но и с более глубокой оценкой реальности хозяйственных операций, структуры персонала, деловой цели договоров и добросовестности контрагентов.
«Ритейл традиционно активно использует различные модели привлечения персонала — от кадровых агентств до подрядчиков на складских, торговых и логистических процессах. Новые подходы ФНС к обелению рынка предоставления персонала показывают, что зона ответственности крупного заказчика постепенно расширяется. Бизнесу важно оценивать не только цену услуг подрядчика, но и налоговую устойчивость всей модели взаимодействия», — отметил Александр Голиков.
Для торгового бизнеса главный вывод 2026 года простой: налоговая устойчивость начинается не с ответа на требование ФНС, а с заранее выстроенной модели работы с персоналом, подрядчиками, поставщиками, импортом и документами.
Что ритейлу стоит проверить уже сейчас
IQT GROUP рекомендует торговым компаниям, маркетплейсам, поставщикам и e-commerce-проектам заранее оценить ключевые зоны налогового риска:
• модель привлечения персонала;
• договоры с аутстаффинговыми и аутсорсинговыми компаниями;
• работу с самозанятыми;
• структуру группы компаний;
• риски дробления бизнеса;
• применение УСН и НДС;
• поставки из ЕАЭС;
• налоговую устойчивость подрядчиков;
• реальность оказанных услуг;
• качество первичных документов;
• готовность к запросам и предпроверочному анализу ФНС.
Компании, которые заранее проводят налоговый аудит, проверяют договорную модель и формируют доказательственную базу по ключевым операциям, значительно снижают риск доначислений, споров и операционных блокировок.
IQT GROUP сопровождает бизнес по вопросам налоговой стратегии, предпроверочного анализа, налоговых проверок, дробления бизнеса, НДС, работы с самозанятыми, налоговой устойчивости подрядчиков, ВЭД и защиты при претензиях налоговых органов.